数字化时代企业财资管理转型 构建敏捷五大核心能力
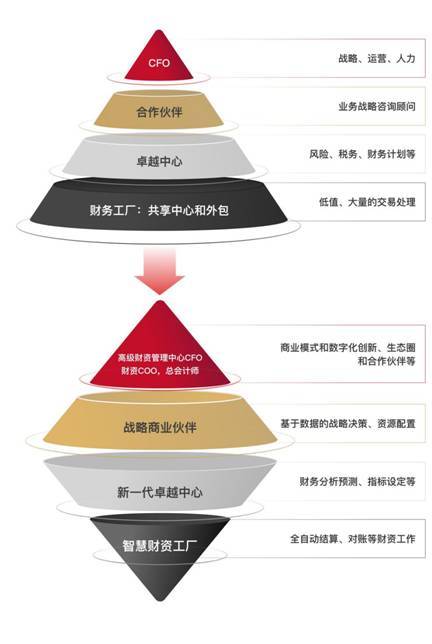
随着数字经济浪潮席卷全球,企业财资管理正经历前所未有的变革。传统财资管理侧重于资金结算、账户管理与流动性保障,而在数字化时代,财资管理被赋予了更重要的战略使命——成为企业价值创造的引擎。近期发布的《中国企业财资管理白皮书》(以下简称《白皮书》)明确指出,要在数字化时代实现财资敏捷,企业必须构建五大核心能力。本文基于《白皮书》的核心观点,结合企业管理咨询实践,深入解读这五大能力及其落地路径。
一、数字化时代财资管理的变革背景
当前,企业面临宏观经济不确定性增加、利率汇率波动频繁、供应链重构等多重挑战。大数据、人工智能、云计算、区块链等技术日趋成熟,为财资管理提供了新的工具和思路。《白皮书》调研显示,超过70%的受访企业认为财资管理需要从“被动支撑”转向“主动赋能”,而实现这一转型的关键在于建立敏捷的财资管理体系。
所谓财资敏捷,是指企业能够快速感知市场变化、高效调配资金资源、动态调整策略并控制风险的能力。敏捷财资不仅提升资金运营效率,更能为企业战略决策提供实时、精准的财务支持。
二、构建财资敏捷五大核心能力
《白皮书》提出的五大核心能力覆盖了战略、组织、流程、技术与数据五个维度,共同构成数字化财资管理的支柱。
1. 战略引领能力:财资管理与业务战略深度融合
财资管理不能再局限于财务部门内部,而应上升至企业战略层面。战略引领能力要求财资管理者理解企业商业模式、行业趋势和竞争格局,将资金规划与业务发展协同。例如,在投资决策、并购重组、海外扩张等重大战略中,财资团队需要提前介入,提供资金成本测算、汇率风险对冲、融资结构设计等专业支持。通过战略地图和滚动预测,财资管理能够动态匹配企业中长期目标。
2. 组织协同能力:打破部门壁垒,建立跨职能团队
传统财资组织往往以账户和交易为中心,部门间信息孤岛严重。敏捷财资需要建立跨职能、跨区域的协同机制。一方面,财资部门内部要整合资金、外汇、风险、融资等职能,形成统一指挥;另一方面,要打通与业务、采购、销售、税务等部门的联动。实践中,领先企业设立“财资中心”或“资金共享中心”,通过虚拟团队、定期例会、联合KPI等方式,确保资金流与业务流、信息流同步。
3. 流程优化能力:端到端自动化与标准化
敏捷的核心是快速响应,而快速响应依赖于高效的流程。财资流程优化能力包括:付款流程自动化、资金归集自动化、对账自动化、报表生成自动化等。通过机器人流程自动化(RPA)和智能工作流,减少人工干预,降低操作风险。建立标准化的操作规范,确保多币种、多银行、多地区的业务一致性。Gartner调研指出,实施流程自动化的企业,资金结算是效率可提升50%以上。
4. 技术赋能能力:构建数字化财资平台
技术是财资敏捷的使能器。企业需要建设或升级财资管理系统(TMS),并与ERP、银行、第三方支付等系统集成,实现数据实时获取和指令直连。新兴技术应用包括:利用API对接银行实现实时余额查询和支付;利用区块链优化供应链金融;利用人工智能进行现金流预测和异常交易监测;利用云计算提升系统弹性和可扩展性。技术赋能不仅提升效率,还使财资管理从后台走向前台,成为实时决策支持中心。
5. 数据洞察能力:从报表到预测,从描述到决策
数据是数字化时代的新石油。财资敏捷要求企业具备强大的数据洞察能力,即对资金数据进行采集、清洗、整合、分析和可视化。具体包括:建立统一的财资数据仓库,整合银行账户、交易、头寸、汇率、利率等数据;运用商业智能(BI)工具生成动态仪表盘,监控关键指标如现金转换周期、自由现金流、净债务比率等;利用预测模型进行短期和中期现金流预测,准确率可达90%以上;通过情景模拟和压力测试,评估不同市场条件下的资金风险。数据洞察能力使财资管理从“后视镜”变为“望远镜”,支持前瞻性决策。
三、管理咨询视角下的实施路径
从企业管理咨询实践看,构建五大能力并非一蹴而就,建议分阶段推进:
- 诊断阶段:评估现有财资管理成熟度,明确差距与优先级。
- 规划阶段:制定财资敏捷蓝图,设计组织架构、流程、系统与数据治理方案。
- 实施阶段:选取试点场景(如自动付款、现金流预测),快速迭代,验证效果。
- 推广阶段:将成功经验复制到全集团,持续优化。
变革管理至关重要。财资转型涉及人员技能升级、文化转变和跨部门协作,需要高层支持、全员参与和持续的培训沟通。
四、
数字化时代,企业财资管理正从“管钱”走向“智赢”。构建战略引领、组织协同、流程优化、技术赋能、数据洞察五大核心能力,是实现财资敏捷的必由之路。《白皮书》为企业提供了清晰的框架,但落地需要结合自身实际,借助专业咨询力量,制定切实可行的路线图。那些率先完成财资敏捷转型的企业,将在不确定的环境中赢得更大的竞争优势,实现可持续增长。
如若转载,请注明出处:http://www.zhongfeizulin.com/product/33.html
更新时间:2026-10-03 15:56:31